Pour beaucoup d’organismes de formation, les opérateurs de compétences (OPCO) sont un financeur incontournable, en particulier pour les clients de petite taille. Le circuit paraît simple vu de loin : l’entreprise demande un financement, l’OPCO l’accorde, l’organisme est payé. Dans les faits, chaque étape a ses exigences, et la réforme de la TVA applicable aux OPCO a modifié le circuit de paiement à compter du 1er octobre 2026. Voici comment fonctionne une prise en charge, vue du côté de l’organisme.
La réponse en bref
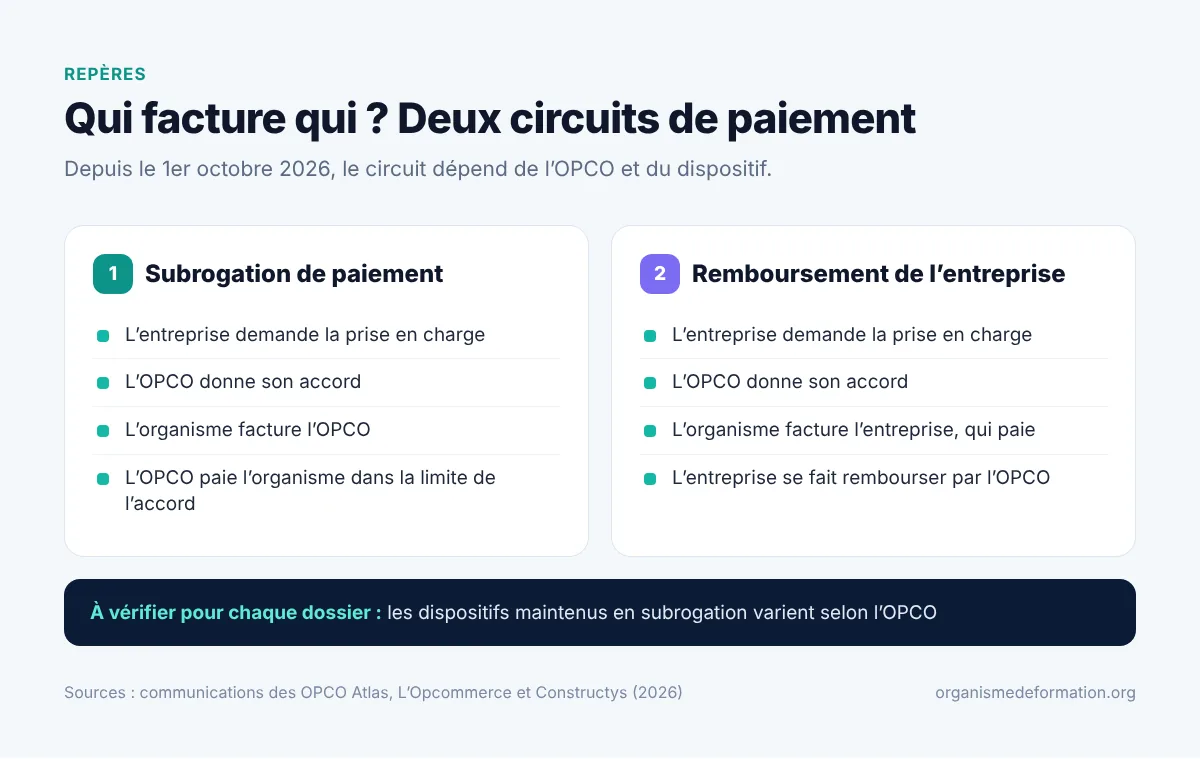
La demande de prise en charge OPCO est faite par l’entreprise, avant le début de la formation, auprès de l’OPCO dont elle relève. L’organisme de formation fournit les éléments du dossier : devis, programme, convention. Une fois l’accord obtenu, le paiement suit deux circuits possibles. Avec la subrogation de paiement, l’organisme facture directement l’OPCO. Sans subrogation, l’organisme facture l’entreprise, qui le paie puis se fait rembourser par l’OPCO. Depuis le 1er octobre 2026, plusieurs OPCO ne maintiennent la subrogation que pour certains dispositifs : les règles dépendent de l’opérateur et du dispositif.
Sommaire
Le rôle des OPCO dans le financement de la formation
Les opérateurs de compétences sont des organismes agréés par l’État, organisés par grands secteurs d’activité. Leurs missions sont définies par l’article L6332-1 du Code du travail, et l’article L6332-1-3 précise les actions qu’ils prennent en charge. Depuis la loi n° 2026-534 du 25 juin 2026, ces missions comprennent aussi celle de s’assurer de l’exécution des actions de formation, de leur qualité et de leur adéquation financière aux besoins de formation. Pour un organisme de formation, deux d’entre elles comptent particulièrement :
- le financement des contrats d’apprentissage et de professionnalisation ;
- l’appui au développement des compétences dans les entreprises de moins de cinquante salariés, au titre du plan de développement des compétences.
L’article L6332-17 précise ce que l’OPCO peut prendre en charge pour ces entreprises : notamment les coûts de la formation, la rémunération et les frais annexes, selon des modalités et des priorités définies par le conseil d’administration de chaque OPCO.
Les grandes entreprises financent en général elles-mêmes leur plan de développement des compétences. L’OPCO reste un interlocuteur pour elles sur d’autres dispositifs, comme l’alternance.
Chaque OPCO a ses propres règles
Les critères de prise en charge (plafonds horaires, coûts éligibles, durée minimale, priorités de l’année) sont fixés par chaque OPCO et peuvent changer en cours d’année. Pour chaque client, consultez les règles de son OPCO à la date de la demande.
Pour une vue d’ensemble des autres financeurs (CPF, France Travail, régions, Transitions Pro), consultez notre article sur le financement de la formation professionnelle.
Une condition préalable : Qualiopi
L’article L6316-1 du Code du travail réserve les fonds des OPCO aux prestataires certifiés Qualiopi au titre de la catégorie d’action concernée. Avant même de parler de devis, vérifiez que votre certificat est valide et qu’il couvre bien le type d’action que vous proposez au client.
Les étapes d’une prise en charge
- Le besoin et le devis. L’entreprise identifie le besoin, vous établissez un devis et un programme détaillé.
- La demande de prise en charge. L’entreprise dépose sa demande auprès de son OPCO, en ligne le plus souvent, avec les pièces demandées. Faites-le faire suffisamment tôt : la plupart des OPCO exigent un dépôt avant le début de la formation.
- L’accord. L’OPCO notifie sa décision, avec le montant pris en charge. Cet accord peut être inférieur au coût total.
- La convention et la réalisation. Vous signez la convention avec l’entreprise, réalisez l’action et collectez les preuves : émargements, évaluations.
- La facturation et les justificatifs. Vous facturez selon le circuit applicable et transmettez les justificatifs demandés, en particulier le certificat de réalisation.
- Le paiement. L’OPCO paie l’organisme ou rembourse l’entreprise, dans la limite de l’accord.
Le reste à charge
Lorsque l’accord de l’OPCO ne couvre pas la totalité du prix, la différence est facturée à l’entreprise. Indiquez clairement cette possibilité dans votre devis et votre convention pour éviter les mauvaises surprises au moment du paiement.
Les justificatifs à fournir
Les OPCO demandent des preuves que l’action a été réalisée conformément à ce qui a été financé. On retrouve le plus souvent :
| Document | À quoi il sert |
|---|---|
| Convention de formation signée | Prouver l’engagement entre l’organisme et l’entreprise |
| Programme de la formation | Vérifier le contenu et la durée financés |
| Feuilles d’émargement ou preuves de suivi à distance | Justifier l’assiduité réelle |
| Certificat de réalisation | Attester de la réalisation, sur le modèle fixé par arrêté |
| Facture | Déclencher le paiement selon le circuit applicable |
Le certificat de réalisation est détaillé dans notre article sur le certificat de réalisation et l’attestation de formation. Les règles d’émargement sont expliquées dans notre guide de l’émargement en formation.
Ce qui a changé au 1er octobre 2026
Plusieurs OPCO ont annoncé, dans un communiqué commun du 16 avril 2026, qu’une partie de leurs prestations devient soumise à la TVA à compter du 1er octobre 2026, à la suite d’échanges avec la direction de la législation fiscale. Cette réforme a conduit plusieurs de ces OPCO à revoir la subrogation de paiement, qui permettait à l’organisme de formation de facturer l’OPCO : elle n’est plus la règle générale chez eux. Ils ont ensuite publié, chacun pour ce qui le concerne, les dispositifs pour lesquels elle est maintenue. Le communiqué précise qu’OPCO Santé et Uniformation ne sont pas concernés par cette communication : vérifiez leurs règles directement auprès d’eux.
Ce que publient les OPCO
Les règles exactes dépendent de chaque OPCO et de chaque dispositif. À titre d’exemples, d’après leurs propres communications :
- Atlas maintient la subrogation pour le plan de développement des compétences des entreprises de moins de cinquante salariés, pour ses offres campusAtlas et pour les contrats d’apprentissage. Pour les autres dossiers, l’organisme facture l’entreprise, qui se fait rembourser. La date de référence est celle du premier engagement du dossier par Atlas.
- L’Opcommerce maintient la subrogation pour les contrats d’apprentissage et pour le plan de développement des compétences des entreprises de moins de cinquante salariés, hors actions cofinancées. Les contrats de professionnalisation, les périodes de reconversion, les actions cofinancées et les actions des entreprises de cinquante salariés et plus passent par le remboursement de l’entreprise.
- Constructys a mis en place un dispositif transitoire du 1er octobre au 31 décembre 2026, dans lequel les organismes adressent leur facture à l’entreprise bénéficiaire, avant des modalités définitives annoncées pour début 2027.
À retenir
Pour chaque nouveau dossier, demandez à votre client quel est son OPCO et vérifiez, sur le site de cet OPCO, si le dispositif concerné reste en subrogation. C’est cette information qui détermine à qui vous adressez la facture.
Ce que cela change pour l’organisme
- Vos factures : dans le circuit sans subrogation, vous facturez l’entreprise. Atlas précise que l’entreprise est alors remboursée sur une base hors taxes.
- Votre trésorerie : vous êtes payé par l’entreprise, selon vos conditions de paiement, et non plus par l’OPCO.
- Vos conventions et CGV : relisez les clauses qui mentionnent la subrogation et le reste à charge.
- La facture électronique : la réforme de la facturation électronique s’applique en parallèle. L’Opcommerce, par exemple, indique un identifiant de facturation spécifique et le numéro de dossier comme donnée obligatoire.
Les mentions et règles de TVA d’une facture de formation sont détaillées dans notre article sur la facture d’un organisme de formation.
Gérer plusieurs financeurs sans erreur
Une même session réunit souvent des stagiaires financés par des OPCO différents, voire par plusieurs financeurs pour un même stagiaire. Les erreurs les plus fréquentes viennent d’un mauvais destinataire de facture, d’un montant qui dépasse l’accord ou d’un justificatif manquant.
Un outil de gestion qui rattache à chaque inscription son financeur, son accord et son circuit de facturation limite ces erreurs. Le logiciel VisioFormation propose par exemple une facturation automatique multi-financeurs et la génération automatique des attestations, ce qui évite de ressaisir les mêmes données pour chaque OPCO.
Checklist pour chaque dossier OPCO
- Certification Qualiopi valide pour la catégorie d’action concernée
- OPCO du client identifié
- Devis et programme transmis au client avant sa demande
- Demande déposée par l’entreprise avant le début de la formation
- Accord reçu, avec le montant pris en charge
- Circuit de paiement vérifié : subrogation ou remboursement de l’entreprise
- Reste à charge éventuel prévu dans la convention
- Émargements et certificat de réalisation prêts en fin d’action
- Facture adressée au bon destinataire, avec les données demandées par l’OPCO
Questions fréquentes
Qui fait la demande de prise en charge OPCO ?
C’est l’entreprise, en tant qu’adhérente de l’OPCO. L’organisme de formation l’aide en fournissant devis, programme et informations sur l’action.
Peut-on commencer une formation avant l’accord de l’OPCO ?
C’est possible, mais risqué : si la demande n’a pas été déposée dans les délais ou si elle est refusée, la formation reste à la charge de l’entreprise. La plupart des OPCO exigent un dépôt avant le début de l’action.
La subrogation de paiement existe-t-elle encore ?
Oui, pour certains dispositifs, notamment l’apprentissage et, chez plusieurs OPCO, le plan de développement des compétences des entreprises de moins de cinquante salariés. La liste dépend de chaque OPCO depuis le 1er octobre 2026.
Que se passe-t-il si l’OPCO ne finance qu’une partie de la formation ?
La différence est facturée à l’entreprise, sauf accord contraire. Prévoyez-le dans vos documents contractuels.
Sources
- Code du travail, article L6332-1-3
- Code du travail, article L6332-17
- Code du travail, article L6316-1
- Communiqué de presse inter-OPCO du 16 avril 2026 (publié par Opco 2i)
- Atlas : FAQ sur la réforme de la TVA
- L’Opcommerce : nouvelles règles en matière de facturation électronique et de TVA applicable aux OPCO
- Constructys : dispositif transitoire à compter du 1er octobre
- Légifrance : Code du travail, article L6332-1, version en vigueur