La réponse en bref
Le bilan pédagogique et financier (BPF) est une déclaration annuelle obligatoire pour tout organisme de formation ou CFA disposant d’un numéro de déclaration d’activité (article L6352-11 du Code du travail). Il retrace l’activité de l’exercice comptable clos : produits, charges, formateurs, stagiaires et heures de formation. Il se remplit en ligne sur Mon Activité Formation (cerfa n° 10443*17). Le Code du travail fixe sa transmission avant le 30 avril de chaque année (article R6352-23) ; pour la campagne 2026, portant sur l’exercice 2025, l’administration avait reporté cette date au 31 mai 2026.
Le BPF revient chaque printemps et mobilise des données de toute l’année. Bien préparé, il se remplit rapidement ; reconstitué au dernier moment, il devient une source d’erreurs. Ce guide présente le formulaire cadre par cadre, puis une méthode pour réunir les données sans tout reconstituer au dernier moment.
Sommaire
- Qu’est-ce que le bilan pédagogique et financier ?
- Le formulaire cadre par cadre
- Préparer les données tout au long de l’année
- Les étapes pour remplir son BPF
- Cas pratique : où déclarer trois situations courantes
- Que se passe-t-il en l’absence de BPF ?
- Les erreurs fréquentes
- Automatiser la préparation du BPF
- Questions fréquentes
Qu’est-ce que le bilan pédagogique et financier ?
Le BPF est prévu par l’article L6352-11 du Code du travail et précisé par les articles R6352-22 à R6352-24. Il permet à l’administration de connaître l’activité réelle des prestataires de formation : volume de stagiaires, heures dispensées, sources de financement et charges.
Qui doit le remplir ?
Tous les prestataires de formation professionnelle disposant d’une déclaration d’activité, quel que soit leur statut juridique, que la formation soit leur activité principale ou secondaire, y compris les CFA. Un organisme sans activité sur l’exercice doit tout de même transmettre son BPF en remplissant les cadres d’identification et en indiquant « néant » dans les autres cadres.
Quand le transmettre ?
Le BPF porte sur le dernier exercice comptable clos. L’article R6352-23 du Code du travail fixe la transmission avant le 30 avril de chaque année. En 2025 et en 2026, l’administration a reporté cette échéance au 31 mai. Un report n’est jamais acquis à l’avance : préparez votre BPF pour le 30 avril et vérifiez chaque année l’annonce officielle sur Mon Activité Formation ou auprès de votre DREETS.
Où le transmettre ?
En ligne, sur le portail Mon Activité Formation. Selon la DREETS, la transmission dématérialisée fait foi : il n’est pas nécessaire d’envoyer une copie signée par courrier ni de joindre les bilans comptables.
Le formulaire cadre par cadre
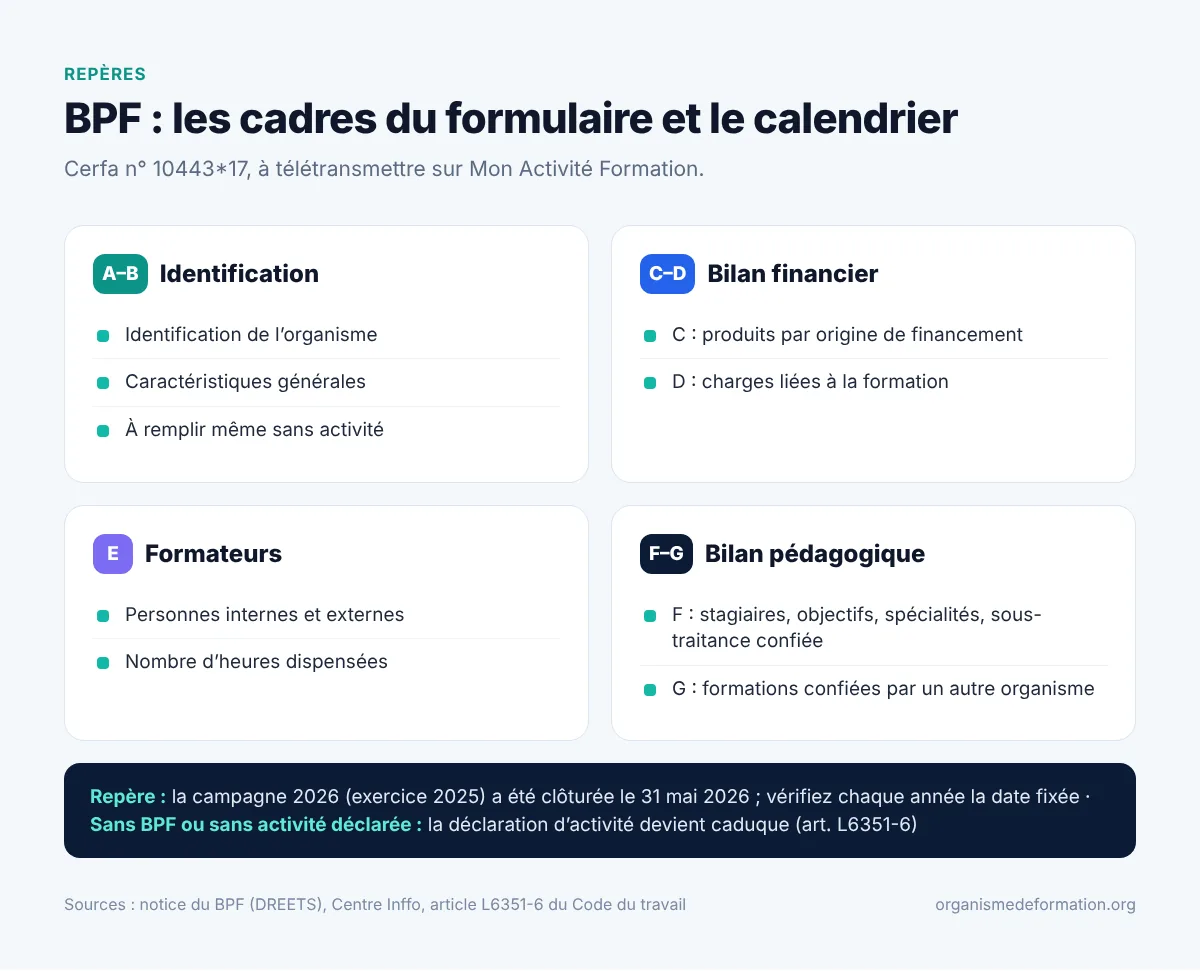
| Cadre | Contenu | Conseil de préparation |
|---|---|---|
| A et B | Identification de l’organisme et caractéristiques générales | À remplir même sans activité ; vérifiez l’exercice comptable déclaré |
| C | Origine des produits de l’activité de formation (entreprises, OPCO, pouvoirs publics, CPF, particuliers, sous-traitance…) | Ventilez votre chiffre d’affaires formation par financeur tout au long de l’année |
| D | Charges liées à l’activité de formation (salaires des formateurs, achats de prestations…) | Rapprochez-vous de votre comptabilité pour isoler ces charges |
| E | Personnes dispensant des heures de formation, internes et externes | Tenez un suivi des heures par formateur |
| F | Stagiaires et apprentis par type, objectifs des formations, spécialités, formations confiées en sous-traitance | Qualifiez chaque stagiaire et chaque action dès l’inscription |
| G | Stagiaires dont la formation vous a été confiée par un autre organisme | Isolez les sessions réalisées en tant que sous-traitant |
Bon à savoir
Les intitulés exacts des lignes évoluent selon les versions du formulaire. Avant de remplir, lisez la notice explicative de l’année en cours, disponible avec le formulaire.
Préparer les données tout au long de l’année
La meilleure façon de remplir le BPF en peu de temps est de qualifier les données au fil de l’eau, session par session.
| Donnée du BPF | Où la trouver |
|---|---|
| Produits par origine de financement | Factures, en identifiant le payeur (entreprise, OPCO, particulier, CPF…) |
| Charges de formation | Comptabilité (salaires, sous-traitance, achats) |
| Heures par formateur | Planning et feuilles d’émargement |
| Nombre de stagiaires et heures-stagiaires | Émargements et certificats de réalisation |
| Objectifs et spécialités des formations | Fiche de chaque action (certification visée, domaine) |
| Sous-traitance donnée ou reçue | Conventions de sous-traitance |
Les heures déclarées doivent correspondre aux heures réellement suivies. C’est pourquoi un émargement fiable est la base d’un BPF juste.
Les étapes pour remplir son BPF
- Vérifiez que votre exercice comptable est clos et vos comptes arrêtés.
- Rassemblez les factures de l’exercice et classez-les par origine de financement.
- Extrayez les charges liées à la formation avec votre comptable.
- Comptez les stagiaires par catégorie et les heures-stagiaires à partir des émargements.
- Listez les formateurs internes et externes et leurs heures.
- Identifiez les actions sous-traitées et celles qui vous ont été confiées.
- Saisissez le BPF sur Mon Activité Formation et vérifiez la cohérence des totaux.
- Conservez une copie de la déclaration transmise et des tableaux de calcul.
Cas pratique : où déclarer trois situations courantes
Prenons un organisme qui a réalisé trois types d’actions au cours de l’exercice. La notice explicative du formulaire permet de les classer ainsi.
| Situation | Produits | Stagiaires et heures |
|---|---|---|
| Une action de 6 heures pour 12 salariés d’une entreprise, prise en charge par son OPCO | Cadre C, ligne 2 : produits provenant des organismes gestionnaires des fonds de la formation, détaillés selon le dispositif | Cadres F : 12 stagiaires et 72 heures-stagiaires (6 heures × 12 stagiaires) |
| Une formation payée par un particulier à titre individuel | Cadre C, ligne 9 : fonds en provenance des particuliers | Cadres F, comme pour les autres stagiaires |
| Des journées animées pour le compte d’un autre organisme de formation | Cadre C, ligne 10 : fonds en provenance d’autres organismes de formation | Cadre G uniquement, et non dans les cadres F |
Dans le troisième cas, c’est l’organisme qui vous a confié l’action qui déclare ces stagiaires dans ses propres cadres F, en les signalant comme activité sous-traitée. Le même calcul des heures-stagiaires s’applique aux actions à distance. Les intitulés exacts des lignes pouvant évoluer, vérifiez-les dans la notice de l’année en cours.
Que se passe-t-il en l’absence de BPF ?
Attention
La déclaration d’activité devient caduque lorsque le BPF n’a pas été adressé à l’autorité administrative ou lorsqu’il ne fait apparaître aucune activité de formation (article L6351-6 du Code du travail). L’organisme perd alors son numéro de déclaration d’activité.
Les erreurs fréquentes
- Déclarer les heures prévues au lieu des heures réalisées.
- Oublier la sous-traitance, reçue ou donnée, ou la classer dans le mauvais cadre.
- Mélanger le chiffre d’affaires formation et les autres activités de l’entreprise.
- Ne pas déposer de BPF une année sans activité.
- Reconstituer les données à partir de fichiers dispersés au dernier moment.
Automatiser la préparation du BPF
Le BPF est la synthèse de toute l’activité de l’année. Si les inscriptions, les émargements, les financeurs et les factures sont enregistrés dans un même outil, l’essentiel des données est déjà disponible au moment de la campagne.
VisioFormation intègre un BPF automatique, alimenté par les données de sessions enregistrées dans le logiciel : apprenants, émargements numériques, financeurs et factures. Il reste à contrôler les chiffres avant de les saisir sur Mon Activité Formation, mais sans avoir à tout reconstituer.
Préparez votre prochain BPF sans ressaisie
Sessions, émargements, factures et BPF reliés dans le même logiciel.
À retenir
Le BPF est obligatoire chaque année pour tout organisme déclaré, même sans activité. Il se prépare toute l’année, en qualifiant chaque session, chaque facture et chaque heure de formation. Pour une vision d’ensemble des obligations, consultez notre guide comment gérer efficacement un organisme de formation.
Questions fréquentes
Un organisme sans activité doit-il faire un BPF ?
Oui. Il remplit les cadres d’identification et indique « néant » dans les autres. Attention : un BPF sans aucune activité entraîne la caducité de la déclaration d’activité (article L6351-6).
Un formateur indépendant en sous-traitance doit-il remplir un BPF ?
Oui, s’il dispose d’un numéro de déclaration d’activité. Les formations qui lui ont été confiées par un autre organisme sont déclarées dans le cadre prévu à cet effet.
Faut-il joindre le bilan comptable ?
Non. Selon la DREETS, il ne faut pas joindre les bilans et comptes de résultat ; la transmission en ligne fait foi.
Peut-on corriger un BPF déjà transmis ?
Rapprochez-vous de votre DREETS (service régional de contrôle de la formation professionnelle) pour connaître la démarche applicable.
Sources
- DREETS Bretagne : notice explicative du bilan pédagogique et financier (cerfa n° 10443*17)
- DREETS : votre bilan pédagogique et financier
- Service-Public.fr : formulaire cerfa n° 10443*17 et sa notice
- Code du travail, article L6351-6
- Centre Inffo : guide juridique 2026 sur le BPF
- Légifrance : Code du travail, article R6352-23, version en vigueur